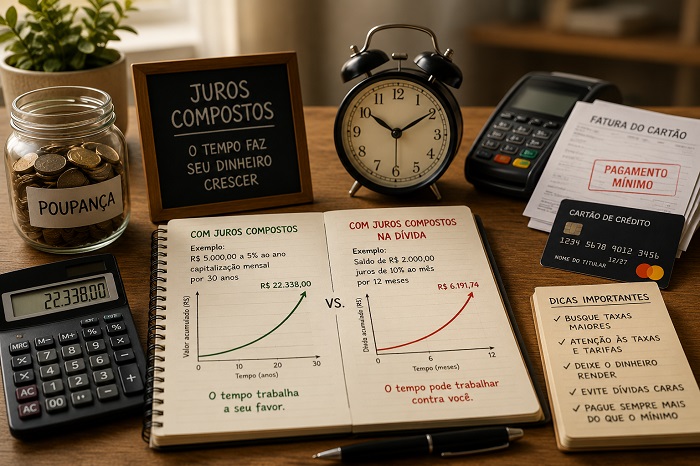
A possibilidade de receber juros compostos é uma das principais vantagens de manter dinheiro em uma conta bancária. Esse sistema permite que o investidor não apenas receba juros sobre o valor inicial depositado, mas também sobre os juros já acumulados. Esse mecanismo, conhecido como "juros sobre juros", pode acelerar o crescimento do patrimônio ao longo do tempo.
Por outro lado, os juros compostos também podem elevar consideravelmente o custo de uma dívida. Isso ocorre, por exemplo, quando um consumidor utiliza um cartão de crédito e não paga a fatura integralmente. Nesse caso, os juros aplicados sobre o saldo devedor se incorporam à dívida, gerando novos juros sobre o montante total.
Dessa forma, os juros compostos podem se tornar um aliado importante para aqueles que desejam construir uma reserva financeira, mas representam um problema quando associados a empréstimos e dívidas. A diferença crucial está em quem recebe os juros e quem precisa pagá-los.
Para compreender melhor a distinção entre juros simples e compostos, considere o exemplo de um depósito de R$ 2.000 em uma conta que remunera a 2% ao ano com juros simples. Se não houver depósitos ou saques, ao final de um ano, o investidor terá acumulado R$ 40 em juros, já que 2% de R$ 2.000 resulta em R$ 40. Nos juros simples, o cálculo é baseado exclusivamente no valor original de R$ 2.000, e os juros não geram novos juros.
A situação muda com a aplicação de juros compostos. Muitas contas de poupança e outras modalidades de depósito utilizam esse mecanismo, permitindo que os juros acumulados sejam somados ao saldo e também passem a render. Se considerarmos novamente o depósito de R$ 2.000 a uma taxa de 2% ao ano, mas com capitalização mensal, o rendimento após um ano seria de aproximadamente R$ 40,37. Essa diferença de R$ 0,37 em relação ao regime de juros simples pode parecer insignificante em um único ano, mas tende a crescer conforme o dinheiro permanece aplicado.
Após cinco anos, a diferença acumulada se torna ainda mais notável, demonstrando a importância dos juros compostos ao longo do tempo. O entendimento claro desse mecanismo é essencial para a gestão financeira, seja na hora de investir, seja ao lidar com dívidas, pois a aplicação correta pode resultar em ganhos significativos ou em custos elevados.