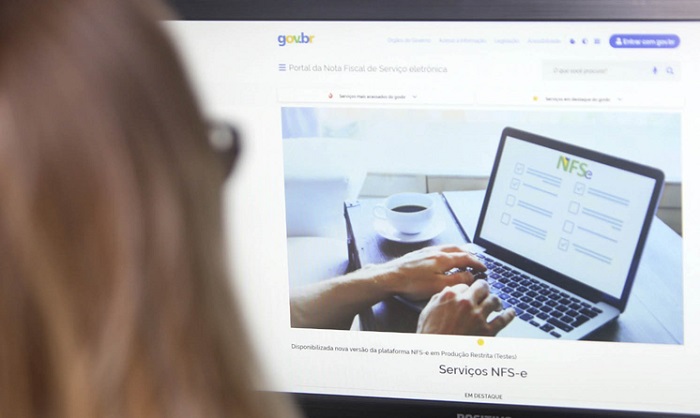
Empresas que operam sob o regime regular de tributação terão uma nova exigência a partir de 3 de agosto de 2026. Elas deverão preencher os campos relacionados ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS) em suas notas fiscais eletrônicas. Essa medida é parte do processo de implementação da Reforma Tributária do Consumo e inclui uma alíquota-teste de 1%, composta por 0,1% de IBS e 0,9% de CBS.
Até o presente momento, a inclusão dessas informações nas notas fiscais era flexibilizada pelo Ato Conjunto RFB/CGIBS nº 1/2025, que permitiu um período de adaptação, sem a aplicação de penalidades ou rejeição para notas que não apresentassem os novos campos. Com o término desse período de transição, os sistemas de emissão de documentos fiscais passarão a validar automaticamente se as informações estão corretamente preenchidas. Notas fiscais eletrônicas que não atenderem a essa condição serão rejeitadas, impossibilitando a autorização da operação.
Embora o preenchimento dos campos do IBS e da CBS se torne obrigatório, a apuração dos novos tributos terá um caráter exclusivamente informativo durante esta fase inicial. Não haverá cobrança efetiva dos tributos em 2026, desde que as empresas cumpram as obrigações acessórias estabelecidas pela legislação. A implementação da cobrança dos novos tributos está prevista para 2027.
Manuel Fanego, diretor de Rendas Mobiliárias da Secretaria de Planejamento, Finanças e Orçamento, afirmou que a nova exigência tem como objetivo preparar as empresas para o novo sistema tributário. Ele destacou que o período de testes permitirá que os contribuintes ajustem seus sistemas de faturamento e automatizem o preenchimento das informações, minimizando o risco de falhas que possam obstruir a emissão das notas fiscais.
A Reforma Tributária do Consumo, instituída pela Emenda Constitucional nº 132/2023, representa a maior modificação no sistema de tributação indireta do Brasil desde a Constituição de 1988. O novo modelo visa substituir gradualmente tributos sobre o consumo pelo IBS, que será de competência dos estados e municípios, e pela CBS, de competência federal.